私たちが日常生活で直面するリスクは多岐にわたります。そんな中で、責任保険契約とは、自分や他者の損害をカバーするための重要な手段です。この契約を理解することで、安心して暮らすことができます。
責任保険契約とは
責任保険契約は、私たちの生活におけるリスクを軽減するための重要な手段です。この契約は、事故や過失によって他者に損害を与えた場合、その賠償金をカバーします。具体的には、以下の内容が含まれます。
- 物的損害: 他人の財産を傷つけた場合の補償。
- 傷害賠償: 他人が負った怪我に対する医療費や慰謝料。
- 法的費用: 訴訟になった際の弁護士費用など。
このように、責任保険契約は多面的な保障を提供し、安心して日常生活を送る手助けになります。特に自動車運転時や業務中など、高いリスクが伴う場面で必要性が増します。また、この保険は個人だけでなく法人にも適用されるため、ビジネスオーナーにも大切です。
さらに、不測の事態に備えることができることで、経済的負担も軽減されます。例えば、一度発生した事故による賠償額は数百万円から数千万円になることもあります。そのため、適切な責任保険契約への加入は長期的な視点から見ると非常に有益です。
責任保険契約の種類
責任保険契約には多くの種類があり、それぞれ異なるリスクに対処します。ここでは、主な二つの責任保険契約について詳しく見ていきます。
業務責任保険
業務責任保険は、企業や事業者が提供する商品やサービスによって生じる損害をカバーします。顧客や取引先に対して発生する賠償金に対応し、以下の内容を含むことが一般的です。
- 事故による傷害: 顧客が店舗内で怪我をした場合など。
- 財物の損壊: 取引先の財産を誤って破損させたとき。
- 法的費用: 訴訟にかかる弁護士費用や裁判費用など。
業務活動中に起こりうる予期せぬ事態から企業を守るため、この保険への加入は重要です。
製品責任保険
製品責任保険は、自社製品が原因で他者に損害を与えた場合の補償を提供します。このタイプの保険は特に製造業者や販売業者にとって不可欠です。具体的な保障内容には以下があります。
- 製品による傷害: 消費者が不具合の商品使用時に負ったけが。
- 財物への影響: 欠陥商品によって他人の財物が損壊した場合。
- 関連する法的費用: 製品訴訟で必要となる弁護士代など。
責任保険契約の必要性
責任保険契約は、リスクを軽減するために欠かせない存在です。私たちは、日常生活やビジネス活動において発生するさまざまな危険に備えることで、安心して過ごせる環境を整えています。
リスク管理の観点
リスク管理は企業や個人が直面する重要な課題です。責任保険契約では、以下のようなリスクをカバーします。
- 事故による損害賠償: 他者への物的損害や傷害が発生した場合。
- 法的費用: 訴訟や仲裁に関連する支出。
- 業務中の事故: 仕事中に起こる予期しない出来事。
これらの保障があることで、安心感が増し、経済的負担を大幅に軽減できます。また、高額な賠償金請求から守られることも大きなメリットです。
法的義務
多くの場合、責任保険契約は法的義務として求められます。特定の業種では、この保険への加入が法律で定められていることがあります。例えば:
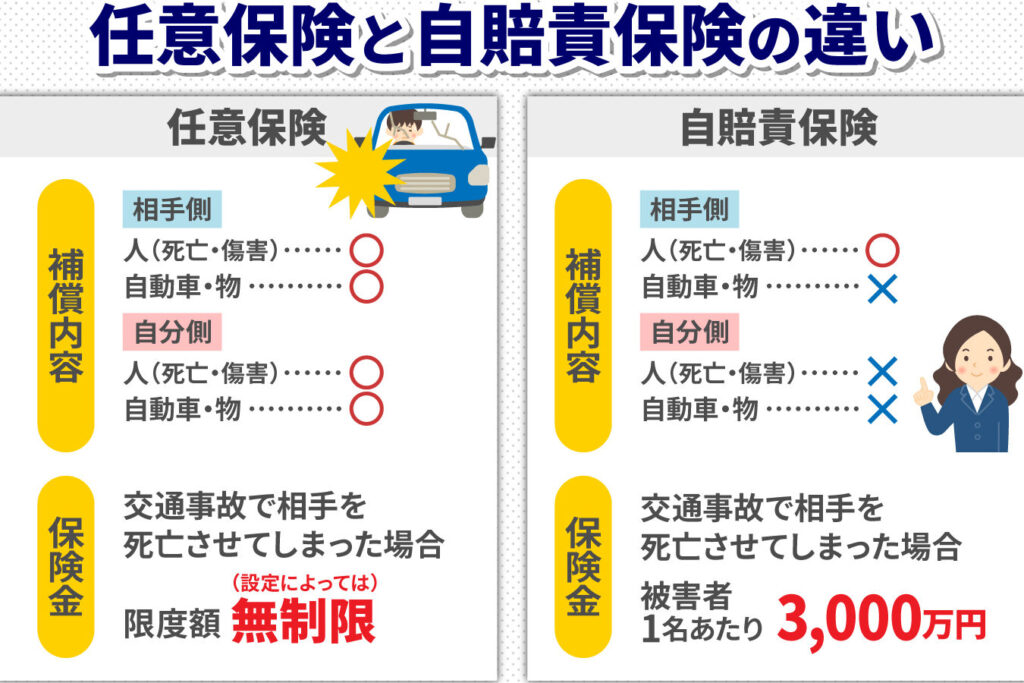
- 自動車運転時: 自動車保険は必須であり、自分自身と他者を守ります。
- 建設業界: 建設作業中の事故防止策として労働者災害補償保険(労災)が求められます。
責任保険契約の選び方
責任保険契約を選ぶ際には、いくつかの重要な要素に注目する必要があります。これらを考慮することで、自分たちに最適な保険契約を見つけることが可能です。
保険会社の選定
保険会社の選定は非常に重要です。信頼性や評判が高い会社を選ぶことで、安心してサービスを利用できます。以下のポイントを考慮しましょう。
- 顧客評価: 口コミや評価サイトで他者の体験談を確認します。
- 金融安定性: 格付け機関からの評価や財務状況もチェックすべきです。
- サポート体制: 問い合わせ時の対応やサポート窓口の充実度も大切です。
補償内容の確認
補償内容は契約によって異なるため、詳細な確認が不可欠です。自分たちが直面するリスクに合った保障があるかどうか、慎重に検討します。
- カバー範囲: どんな損害が対象となるか明確に理解します。
- 免責事項: 補償されないケースについても把握しておくべきです。
- 限度額: 賠償金額や補償限度額も比較し、自分たちには十分か確認します。
ケーススタディ
責任保険契約の具体的な重要性を理解するために、実際の事例を見ていきます。これらの事例は、私たちが日常生活やビジネス活動で直面するリスクと、それに対処するための保険の役割を示しています。
実際の事例
- 飲食店での事故
飲食店で顧客が滑って転倒した場合、業務責任保険が適用されます。この保険は医療費や損害賠償金をカバーし、経済的負担を軽減します。
- 製品による怪我
家庭用品メーカーが販売した製品が原因で消費者が怪我をしたケースでは、製品責任保険が必要です。この契約により、法的費用や賠償金を補填できます。
- 運送業者の過失
運送中に荷物が破損した場合、運送業者は業務責任保険から保障を受けられます。これにより顧客との信頼関係を維持しつつ、損失も回避できます。
Conclusion
責任保険契約は私たちの生活やビジネスにおいて欠かせない安全網です。事故や損害が発生した際に経済的な負担を軽減し安心感をもたらします。多様なリスクに対応するためには適切な補償内容を選ぶことが重要であり、信頼できる保険会社と共にリスク管理を行うことで、より安心して日常生活や業務活動を送れるようになります。
実際の事例からも分かるように、この保険は予測できないトラブルから私たちを守り、安心で持続可能な環境づくりに寄与しています。責任保険契約への理解と加入は、将来の不安を和らげる大きな一歩となります。