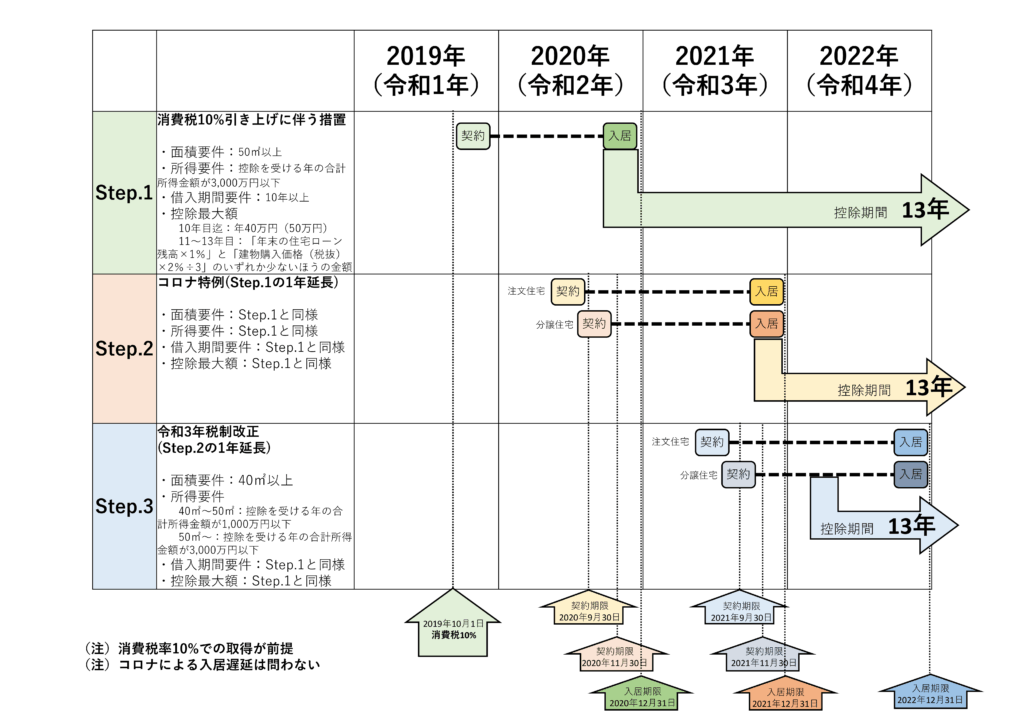
住宅ローン控除は、私たちにとって非常に重要な制度です。この制度を利用することで、住宅購入時の負担を軽減できるため、多くの人が関心を持っています。しかし、契約日がいつかによって控除の適用が変わることをご存知ですか?
住宅ローン控除の基本
住宅ローン控除は、住宅購入時の経済的負担を軽減するための制度です。この控除の内容を理解することで、私たちは賢く住宅を取得できます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して自宅を購入した場合に、支払った利息分を所得税から控除できる制度です。この控除額は、ローン残高に応じて異なり、通常は一定の期間にわたって適用されます。控除によって、税金が軽減され、総支払い額が少なくなるため、多くの人々にとって魅力的です。
対象となる条件
住宅ローン控除の対象条件は次の通りです。
- 居住用の住宅: 購入した住宅は、居住用である必要があります。
- 借入金の上限: 控除対象となる借入金の上限が設定されています。
- 契約日: 契約日が控除適用の可否に影響するため、正確な日付を確認することが重要です。
- 運用の義務: 自宅として使用し続ける必要があります。
契約日の重要性
契約日は住宅ローン控除において非常に重要です。この日付が控除の適用に影響するため、正確に理解しておく必要があります。
契約日が影響する理由
契約日が控除額や適用条件に影響を及ぼす理由は、法令に基づく控除の適用期間に起因します。住宅ローン控除は、契約日によって利用できる年数や控除額が異なります。具体的には、
- 契約日が2019年10月1日以降であれば、最大13年間の控除が可能
- 契約日が2019年9月30日以前の場合、最大10年間の控除が適用される
- 各年度の控除可能額には上限が設定されているため、契約日によってその上限額も変動する
このため、契約日を知ることが、控除の最大化に繋がります。
住宅ローン控除の開始時期
住宅ローン控除の開始時期は、契約日を基準に決まります。控除が開始されるタイミングは、契約日から起算され、住宅の引き渡しが行われた年か、契約から実際に居住開始した年に依存します。具体的には、
- 引き渡しを受けた年に控除が始まることが多い
- 初年度の控除額はその年の住宅ローン残高により決定される
- 住宅ローン控除は、毎年の確定申告時に申請しなければならないため、適切な手続きが必要
住宅ローン控除の申請方法
住宅ローン控除の申請には、特定の手続きが必要です。このセクションでは、必要な書類や申請手続きの流れを詳しく説明します。
必要な書類
申請に必須な書類は以下の通りです。
これらの書類を準備することで、申請プロセスがスムーズに進みます。
申請手続きの流れ
住宅ローン控除の申請は次の手順で行います。
- 書類の準備: まず、必要な書類を全て集めます。
- 確定申告の作成: 確定申告書を作成し、必要事項を記入します。
- 提出: 確定申告書及び必要書類を税務署に提出します。
- 控除額の確認: 税務署から控除額の通知を受け取ります。
- 控除の反映: 確定申告が承認されると、翌年度の税金に控除が反映されます。
住宅ローン控除の適用例
私たちは、住宅ローン控除の具体的な適用例を通して、そのメリットを理解することができる。以下に、実際のケーススタディと適用後の税金効果について詳しく見ていこう。
実際のケーススタディ
実際の事例を見てみると、例えば新築住宅を購入したAさんのケースがある。Aさんは、2021年1月に住宅ローンを契約し、2,500万円の借入を行った。この場合、契約日が2019年10月1日以降であるため、Aさんは最大13年間の住宅ローン控除を受けられる。初年度の控除額は、住宅ローン残高に基づき計算され、Aさんはその金額を取引年度の確定申告に反映させることができる。また、全期間において、毎年必要な書類を提出することで、安定した税額控除を享受できる。このような実際の事例から、控除が大きな経済的利益をもたらすことが理解できる。
適用後の税金効果
住宅ローン控除の適用後、どのように税金が変化するのか具体的に見てみる。この控除を活用した場合、以下のような効果が期待できる。
- 負担軽減: 所得税の控除により、納税額が減少する。具体的には、控除対象額が大きいほど、税金負担が軽くなる。
- 資金の活用: 控除によって得られた資金を、他の住宅関連の支出に再投資できる。例えば、リフォームや家具購入に回せる。
- 長期的な利益: 最大13年間にわたる控除が、住宅購入のコストを長期的に抑える役割を果たす。これにより、資産形成が促進される。
住宅ローン控除に関する注意点
住宅ローン控除について、いくつかの重要な注意点があります。これらのポイントを理解することで、控除を最大限に活用できます。
よくある間違い
多くの人が誤解しやすい点として、控除が適用される契約日があります。契約日が2019年10月1日以降の場合、控除が最大13年間適用されます。この点を知らないと、短期間の控除しか受けられないケースがあります。そのために、契約日を正確に把握しておくことが必要です。また、住宅ローンの利息分だけが控除の対象であるため、元本返済分を勘違いすることもあります。控除対象は利息であり、元本は含まれません。
Conclusion
住宅ローン控除は私たちが住宅購入時に経済的な負担を軽減するための大変重要な制度です。契約日が控除の適用に大きな影響を与えることを理解することで、より有利な条件で控除を受けることができます。
また、申請手続きや必要書類をしっかり把握することで、スムーズに控除を受けることが可能です。私たちがこの制度を最大限に活用するためには、正確な情報を基に計画的に行動することが欠かせません。これからも住宅ローン控除を賢く利用し、資産形成を進めていきましょう。