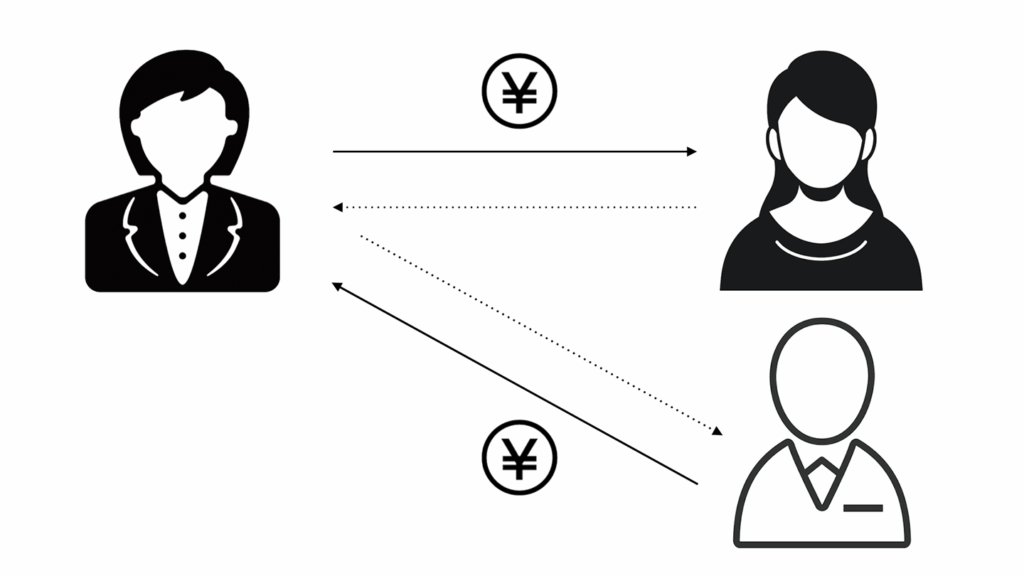
私たちが日常生活で直面するお金の問題は多岐にわたりますが、その中でも個人貸金等根保証契約とは何かを理解することは非常に重要です。この契約は、金融機関や貸金業者との関係を円滑にするための重要な要素であり、私たちの経済的な選択肢を広げる役割を果たします。
個人貸金等根保証契約の概要
個人貸金等根保証契約は、特定の融資を保証する形での契約内容が特徴です。この契約の下では、保証人が借り手の債務を保障します。具体的には、金融機関からの貸し付けに対し、保証人が責任を負うことになり、私たちの信用力を高める役割を果たします。
契約内容には、根保証と呼ばれる特定の要素があります。根保証とは、将来的な複数の貸し付けに対しても保証を行うことを指します。これにより、借り手が複数の融資を受ける際に、各都度新たに契約を結ぶ必要が減ります。
さらに、契約の利点として、借り手にとっての融資条件が改善される点があります。具体的には、金利が低く設定されることが多いため、より有利な借り入れが可能となります。また、保証人の信用状態によっては、融資の上限額が増加することもあります。
重要な注意点として、保証人になることは慎重に検討する必要があります。なぜなら、借り手が返済できない場合、保証人がその金額を負担する義務が生じます。このため、信頼できる相手に限定して保証人になることが求められます。
契約の目的と利点
個人貸金等根保証契約は、私たちにとって多くの利点をもたらす重要な制度です。この契約によって、後の融資に対する保障を簡素化し、より良い条件での借入が可能になります。
信用強化の仕組み
この契約は、借り手の信用力を強化する仕組みがあります。主な要点は以下の通りです。
- 信用評価の向上: 保証人の存在により、金融機関は借り手の信用リスクを低く評価します。
- 金利の優遇: 信用が強化されることで、多くの場合、金利が低くなる可能性があります。
- 融資条件の緩和: 柔軟な返済条件や、審査基準の緩和を受けることができます。
信頼できる保証人がいると、今後の融資がよりスムーズになります。
借り手のメリット
借り手にとって、この契約は多くの具体的なメリットを提供します。以下にその一部を示します。
- 手続きの簡素化: 根保証により、新たに融資契約を結ぶ手間が省けます。
- 融資の拡大: 一度保証を受けることで、将来の追加融資の上限が増えることがあります。
- 安心感: 返済に対する安心感があるため、資金計画が立てやすくなります。
契約の種類
個人貸金等根保証契約には、主に二つの種類が存在します。それぞれの契約の特徴を理解することは、私たちが適切な選択をするために重要です。
根保証契約
根保証契約は、特定の融資や複数の融資に対して、保証人が全体の債務を保証する形式の契約です。この契約には以下の特徴があります。
- さまざまな融資をカバー:根保証契約を結ぶことで、将来的な貸付も保証される。
- 融資手続きの簡素化:新たな融資の際に、別途契約を結ぶ必要がない。
- 信用力の向上:保証人の存在により、借り手の信用評価が向上することが多い。
このように、根保証契約は多くの利点をもたらしますが、リスクも内包しています。保証人には、借り手が返済できない場合の責任が生じるため、慎重に選定することが大切です。
単一保証契約
単一保証契約は、一つの特定の融資に対して保証を行う契約です。この契約形式にもいくつかの特徴があります。
- 契約の明確さ:特定の融資額と条件が明確になるため、双方のリスクが把握しやすい。
- 限定的な責任:保証人は、一度の融資に対してのみ保証を行うため、リスクが分散される。
- 柔軟性:借り手が新たな融資を必要とする際、別途保証が求められる場合がある。
単一保証契約は、融資のリスクを明確にし、借り手と保証人双方にとって理解しやすい契約形式となります。
契約締結のプロセス
契約締結のプロセスは、個人貸金等根保証契約において重要なステップです。必要な書類の準備や手続きの理解が契約のスムーズな進行を促します。
必要書類と手続き
契約締結に際し、以下の書類が必要です。
手続きは通常、金融機関や貸金業者で行います。私たちが行うべき初めのステップは、必要書類の提出です。次に、審査が始まり、その結果に基づいて契約内容が決定されます。審査には通常、数日から数週間がかかることがあるため、余裕を持って進めることが重要です。
注意点とリスク
契約にはリスクが伴います。最も重要な点は、保証人としての責任です。借り手が債務不履行に陥った場合、保証人の私たちがその負担を背負うことになります。したがって、信頼できる相手を保証人に選ぶことが必要です。
また、以下の点にも留意すべきです。
契約の解除とその後
個人貸金等根保証契約の解除には、特定の条件が存在します。解除が可能な状況には、以下のようなケースがあります。
解除の条件
- 借り手の債務不履行:借り手が債務を適時に返済しない場合。
- 契約条件の変更:契約内容に重大な変更があった際。
- 保証人の責任の拡大:保証人にかかる責任が不当である場合。
これらの条件が満たされれば、保証人や借り手の温情で解除が検討されることがあります。状況によっては、裁判所の判断が必要になることも考えられます。
解除後の対処
契約解除後、私たちにはいくつかの重要なステップが待っています。解除後の対処は以下の通りです。
- 新たな契約の検討:借り手は別の融資の手配を考える必要がある。
- 責任の確認:保証人は解除後も、解除前の保証に基づく責任が残る場合があるため、注意が必要。
- 金融機関への通知:契約解除の後、速やかに金融機関に通知することが求められます。
結論
個人貸金等根保証契約は私たちの経済活動において非常に重要な役割を果たしています。この契約を利用することで、融資の条件が改善されるだけでなく、手続きの簡素化も実現します。信頼できる保証人との関係を築くことで、将来の融資もスムーズに進むでしょう。
しかし、保証人としての責任は重く、慎重に考慮する必要があります。契約内容をしっかりと理解し、自分自身の返済能力を確認することが不可欠です。これらを踏まえた上で、私たちは賢い選択を行い、経済的な安定を図っていきましょう。