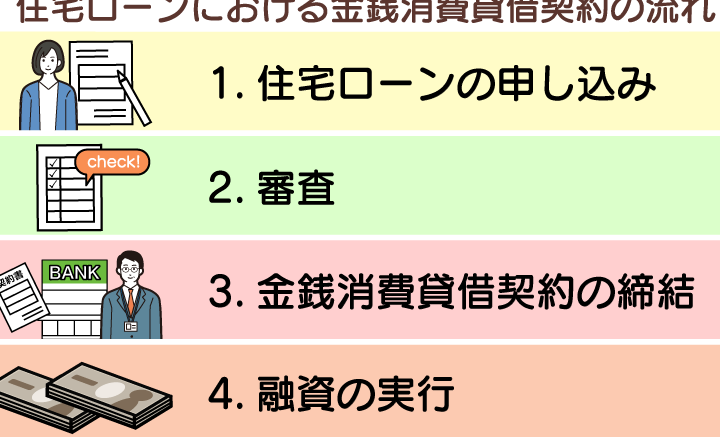
消費貸借契約とは、私たちの日常生活において非常に重要な契約です。多くの人が利用するこの契約形態ですが、実際にはその内容や仕組みを理解している人は少ないのではないでしょうか。私たちがこの契約を知ることで、より安心してお金を借りたり貸したりできるようになります。
消費貸借契約とは
消費貸借契約は、お金や物品を借りる際の重要な契約です。この契約により、貸主は借主に対して資産を提供し、借主はその資産を一定期間内に返還します。
定義と概要
消費貸借契約の定義は、借主が借りた物品を消費するために使用する契約です。例えば、金銭や食品などが該当します。契約が成立すると、借主は物品を使用する権利を得て、貸主は返済を受ける権利を有します。この契約は、個人間だけでなくビジネス間でも利用されます。
仕組みと特徴
消費貸借契約の仕組みはシンプルで、以下のような特徴があります:
- 契約内容の明示: 契約書には、貸付金額、利息、返済期限などが明記されます。
- 物品の使用: 借主は物品を自由に使用できますが、返却義務があります。
- 返済条件: 返済方法や利息についても契約で定めます。
消費貸借契約の利点
消費貸借契約は、借主と貸主の双方に多くの利点を提供します。特に、金融取引の透明性や効率性を高める役割を果たします。
借主にとってのメリット
借主は消費貸借契約によって、以下のような利点を享受できます。
- 必要な資金を迅速に確保できる: 資金繰りに困った際に、すぐに必要な金額を借りられる。
- 無駄な費用を抑えられる: 利息が明示的に設定されているため、返済額が予測しやすい。
- 返済条件が柔軟: 契約内容によっては、自分の都合に合わせた返済計画が立てられる。
- 信用を構築できる: 返済を守ることで、次回の取引において良好な信用を得られる。
これらの利点により、借主は安心して資産を使用できる環境が整います。
貸主にとってのメリット
貸主にとっても消費貸借契約は重要な利益を提供します。
- 安定した収入源が得られる: 利息を設定することで、定期的な収入が確保できる。
- リスク管理が可能: 返済能力に応じた貸付金額を設定することで、損失を最小限に抑えられる。
- 契約条件での交渉力: 借主との条件交渉を通じて、より良い取引条件を引き出せる。
- 資産の回転が促進される: 貸し出した資産が循環することで、自分の資産を効果的に運用できる。
消費貸借契約のデメリット
消費貸借契約には、借主と貸主の両方に潜むデメリットが存在します。これらのリスクを理解しておくことは重要です。
借主のリスク
借主には、リスクが発生する場合があります。具体的には以下のような点が挙げられます。
- 返済義務: 借主は、契約に基づいて返済を行う義務があるため、返済不能に陥ると信用に悪影響を及ぼします。
- 利息負担: 契約により設定された利息が、返済額を増加させる要因となることがあります。
- 資産の喪失: 物品の契約の場合、借主が物品を損傷または紛失すると、補償責任が生じます。
このような要因により、借主は借入れに慎重になる必要があります。
貸主のリスク
貸主にも、リスクが伴います。以下は、貸主が直面する可能性のあるリスクです。
- 不払いのリスク: 借主が契約通りに返済しない場合、貸主は資金を失う可能性があります。
- 信用リスク: 借主の信用状況に依存するため、信用不良が返済に影響を与えることがあります。
- 法的手続きの手間: 借主が返済を行わない場合、貸主は法的手続きに進まざるを得ず、時間と費用がかかります。
消費貸借契約の法的側面
消費貸借契約には、法律的な基盤が存在します。この契約は、借主と貸主の権利や義務を明確にするために、関連する法律を理解することが重要です。
関連する法律
消費貸借契約に適用される主な法律には、以下のものがあります。
- 民法第588条: 消費貸借契約の基本的な規定を示し、借主の義務や貸主の権利を明確に定義しています。
- 消費者契約法: 借主が消費者である場合、貸主は借主に対して過剰な負担を課すことができません。
- 貸金業法: 貸金業者は、借主に対し適正な手続きと透明な条件で融資を提供する必要があります。
これらの法律は、消費貸借契約の当事者間の信頼を高め、公正な取引を確保します。従って、契約を結ぶ前に、これらの法律に留意することが求められます。
契約書の重要性
契約書は、消費貸借契約の成立を証明する重要な書類です。具体的には、次のような情報が含まれます。
- 貸付金額: 借主が受け取る金額。
- 利息: 融資にかかるコスト。
- 返済期限: 借主が元本を返すべき日付。
このように、契約書が明確であると、借主も貸主も互いの権利を理解しやすくなります。また、契約書は法的に有効な証拠としても機能します。このため、契約書の作成は怠ってはいけません。契約内容に疑問が生じた場合、契約書が参照されることが多いからです。
ケーススタディ
消費貸借契約の実際の適用事例を解析することで、具体的な理解を深めます。私たちはいくつかのシナリオを通じて、この契約の特性を探ります。
実際の例
- 知人からお金を借りる場合:AさんがBさんから10万円を借りるとします。この場合、Aさんは契約書を作成し、返済期限を設定します。返済期限が1ヶ月後なら、Aさんは1ヶ月以内にBさんに10万円を返さなければなりません。
- ビジネスでの資金調達:C社がD社から100万円を借りるケースです。契約書には借入金額、利息、返済計画が明記されます。D社は月々の利息を収入として享受し、C社は事業運営に必要な資金を確保します。
- 物品の貸借:EさんがFさんからカメラを借ります。この場合も契約書が必要です。Eさんはカメラを自由に使用できますが、返却時に同じ状態で戻さなければなりません。
注意すべきポイント
契約を結ぶ際には、次の点に注意が必要です:
- 返済条件の明確化:借主と貸主共に、返済スケジュールや金利を明確に設定することが重要です。
- 書面での契約:口頭ではなく、必ず書面で契約を交わすことで、後々のトラブルを防ぎます。
- 責任の明示:物品が破損した場合の補償責任を、契約書で明確に定めることが重要です。
- 法的な理解:関連する法令や規制(例えば、民法)を理解しておくことが大切です。
結論
消費貸借契約は私たちの日常生活において欠かせない要素です。この契約を理解することで、借りる側も貸す側も安心して取引を行えるようになります。契約書の作成や法的な側面をしっかり把握することが、トラブルを避ける鍵です。
また、具体的な適用事例を通じて契約の重要性を実感することができます。私たちが借り入れや貸し出しを行う際には、相手との信頼関係を築きながら、明確な条件を設定することが大切です。消費貸借契約を通じて、より安心で効率的な資金の流れを実現していきましょう。